再平衡:像定期整理,而不是猜下次谁会涨
先制定复查规则,再决定要不要行动。
先讲生活中的意义,再看数据。无需投资经验。即使你什么也没买卖,涨跌也会改变组合比例。再平衡是按事先的计划,把比例往目标调回去;不是每次涨跌都交易,也不是保证增加收益。
举个你能想象的例子
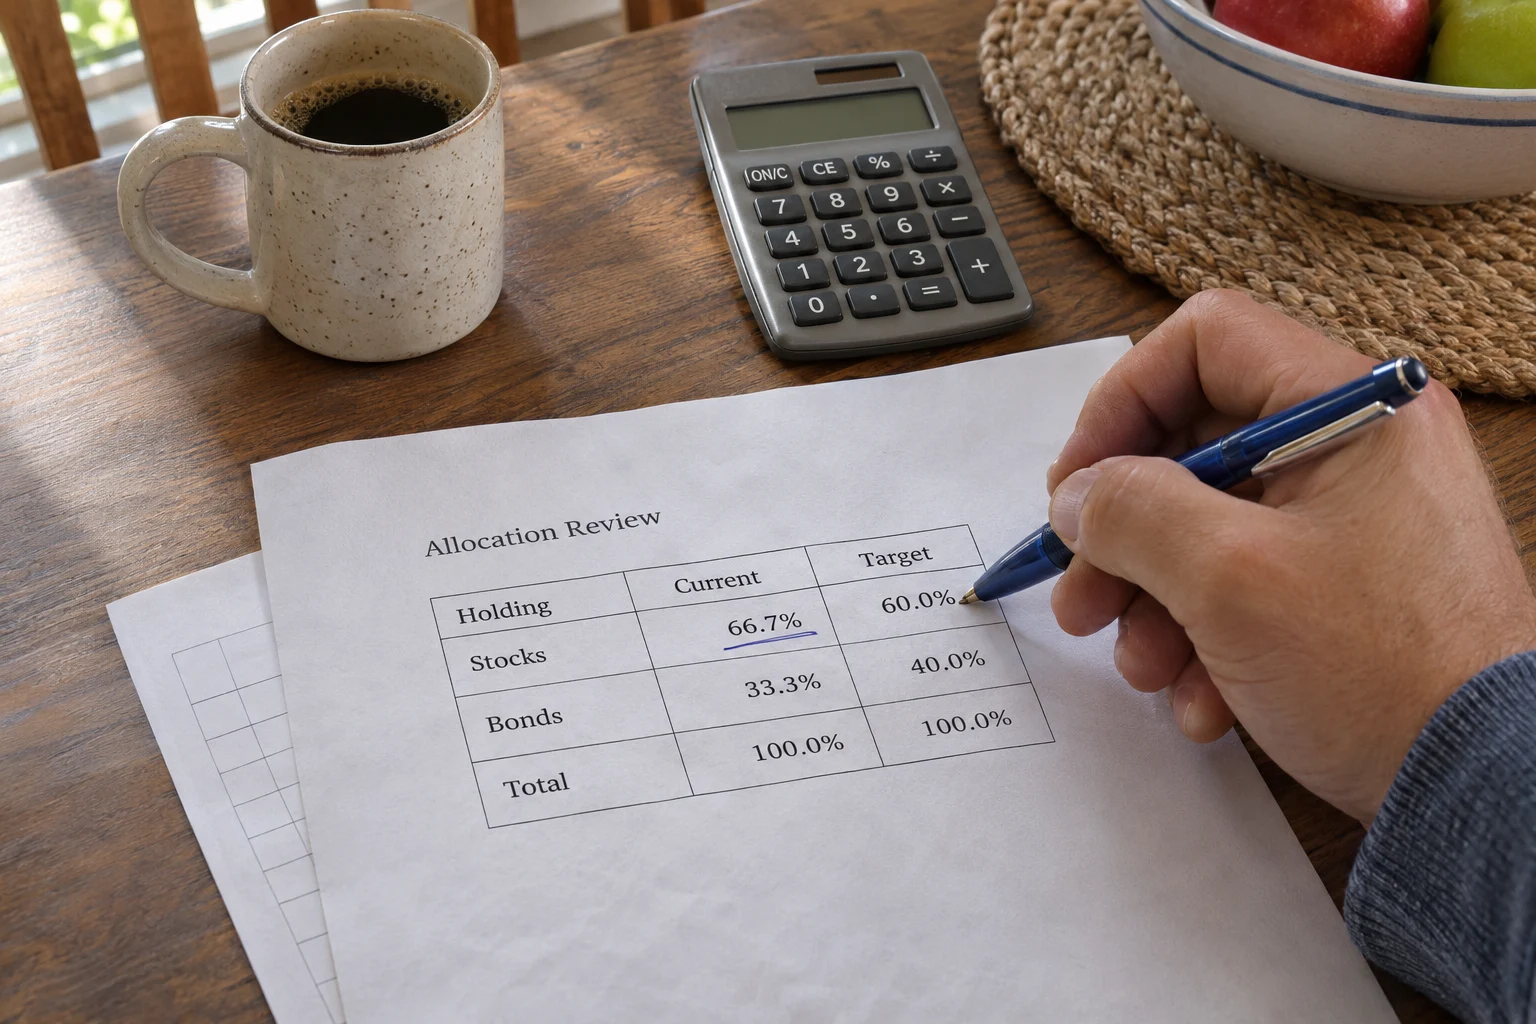
假设股票 6,000 美元、债券 4,000 美元。后来股票涨到 8,000 美元,债券不变,总额变成 12,000 美元,股票占约 66.7%。若恢复 60/40,忽略费用和税费,可以卖出 800 美元股票、买入 800 美元债券。
这里改变的是钱放在哪里,再平衡动作本身并没有凭空多创造 800 美元。生活目标改变时,应先检查旧比例是否仍然适合。
再平衡与修改目标配置有什么不同?
条形总长度表示当前账户的 100%,不是金额。条下面的数字才是账户总额。
对普通投资者意味着什么?重新调整比例不等于立刻增加财富;它改变的是接下来承担的风险。
一次再平衡:从 44.2% 股票回到 60%
以 2008 年真实年度回报作用于假设 $100,000 本金;条形长度表示占比,非金额
市场变化先改变组合总额和权重;再平衡只调整内部比例,在忽略交易费用时不改变当时总额。
查看图表数据与口径
| 阶段 | 股票权重 | 国债权重 | 总额 |
|---|---|---|---|
| 2008 年初 | 60.00% | 40.00% | $100,000 |
| 2008 年末 | 44.21% | 55.79% | $86,110 |
| 再平衡后 | 60.00% | 40.00% | $86,110 |
NYU Stern / Damodaran;2000–2025 年美元名义年度数据。组合为年初恢复比例、年内不交易的无费用、无税费计算,非基金实绩。
再平衡是把偏离的权重调整回既定目标。修改目标配置则意味着投资计划发生变化,例如资金使用日期提前。前者解决执行偏差,后者解决目标和约束改变,两者应分开记录。[3]
完整计算:60/40 如何变成 66.7/33.3
假设初始股票 60,000 元、债券 40,000 元。随后股票上涨 20%,债券下跌 10%,两者变为 72,000 元和 36,000 元,总资产 108,000 元。股票权重为 72,000 ÷ 108,000 ≈ 66.7%。
| 项目 | 股票 | 债券 |
|---|---|---|
| 当前金额 | 72,000 元 | 36,000 元 |
| 目标权重 | 60% | 40% |
| 目标金额 | 64,800 元 | 43,200 元 |
| 所需调整 | 卖出 7,200 元 | 买入 7,200 元 |
上述为无费用、无税费、可精确交易的示例。实际执行还需要考虑最小交易单位、买卖价差、结算安排及账户税务处理。
调整前
调整后
按时间复查,还是按偏离触发?
| 规则 | 例子(仅演示) | 取舍 |
|---|---|---|
| 日历规则 | 每年固定日期检查 | 容易执行,但期间可能大幅偏离 |
| 阈值规则 | 某类资产偏离目标 5 个百分点时检查 | 更关注偏离,但需持续监测 |
| 混合规则 | 每季度检查,仅越过阈值时交易 | 减少盯盘,但阈值仍需预先定义 |
“偏离 5 个百分点”与“偏离 5%”不同:目标 60% 时,前者上界为 65%,后者相对上界为 63%。规则必须写清单位,并明确是触发复核还是立即交易。
用新增资金修复低配资产
继续上例,如果不卖股票,想通过只追加债券资金恢复 60/40,需要使 72,000 ÷ (108,000 + 新资金) = 60%。解得新资金为 12,000 元,债券增至 48,000 元。
新增资金法可能减少卖出交易,但不一定总能用少量资金完成。若偏离过大、现金流不足或风险已经超出约束,就不能仅为了避免卖出而无限期等待。
再平衡前的交易检查
先核对账户内外的同类资产,避免只调整一个账户却忽略整体风险。再比较佣金、买卖价差、赎回费、税费和交易限制;涉及多个司法辖区时,税务规则需要另行核实。
再平衡可能在持续上涨时卖出后来继续上涨的资产,也可能补充后来继续下跌的资产。因此,应按风险控制是否符合规则评价执行,而不是只看交易后短期收益。
用 2008–2009 年复算一次再平衡
| 步骤 | 股票 | 国债 | 合计 |
|---|---|---|---|
| 2008 年初假设投入 | $60,000 | $40,000 | $100,000 |
| 2008 年末(据年度回报) | $38,070 | $48,040 | $86,110 |
| 恢复 60/40 后 | $51,666 | $34,444 | $86,110 |
股票权重降到 44.21%。若按规则恢复 60/40,需要买入约 $13,596 股票并等额卖出国债。2009 年美股回报 25.94%,国债回报 −11.12%,由此计算:再平衡方案年末约 $95,682;不调整方案约 $90,643。
这个特定区间对再平衡有利,但不能据此承诺它总能提高收益。若原来上涨的资产继续领先,再平衡也可能落后于不调整。两种方案均不计交易成本、税费和年内波动。
数据来源:NYU Stern · Aswath Damodaran,美国历史资产回报表,2026 年 1 月 5 日版,查阅于 2026 年 11 月 4 日。本文选取 2000–2025 年完整年度,不包含 2026 年未结束的年度。
读到这里,你可能还想问
下面几个问题与本页最相关。浏览全部 36 个问答 →
参考来源与内容说明
- Investor.gov:Asset Allocation and Diversification — 用于基本定义、期限与风险承受力。
- ASIC Moneysmart:Investment diversification — 用于理解类别内与类别间分散。
- Investor.gov:Is It Time to Rebalance Your Investment Portfolio? — 再平衡背景材料;原文已停止更新,不用于当前规则判断。
美国历史数据:NYU Stern / Damodaran 年度资产回报表;通胀:BLS CPI-U 年度平均数据。历史表现不是未来回报承诺,组合统计为本站计算。
资料查阅:2026 年 11 月 4 日。本文为依据公开基础概念编写的教育内容;未标注来源的数值均为独立构造的算术示例,不是历史表现或预测。历史数据与本站计算结果已分别标注;海外制度不代表适用于所有地区。
内容由 AI 辅助整理,尚未经过持牌专业人士审核。本站不提供个性化投资建议,不承诺收益。涉及具体产品、税务或账户规则时,请以所在地现行资料为准。